O ano de incêndio na Califórnia causou 28% de todas as perdas de proprietários de casas nos EUA, e o próximo comissário herda as consequências
Novos números do NAIC mostram até que ponto os incêndios em Los Angeles tiraram o mercado nacional de imóveis e por que a votação de 3 de novembro para o comissário de seguros da Califórnia é importante para corretores muito além do estado
Os californianos escolhem um novo comissário de seguros em 3 de novembro, e quem vencer assumirá o comando de um mercado imobiliário que pagou muito mais do que recebeu no ano passado. De acordo com o Relatórios de participação de mercado de 2025 da Associação Nacional de Comissários de Segurosas seguradoras residenciais da Califórnia incorreram em cerca de US$ 1,70 em perdas diretas para cada dólar de prêmio que ganharam em 2025. Nacionalmente, o valor foi de cerca de 55 centavos.
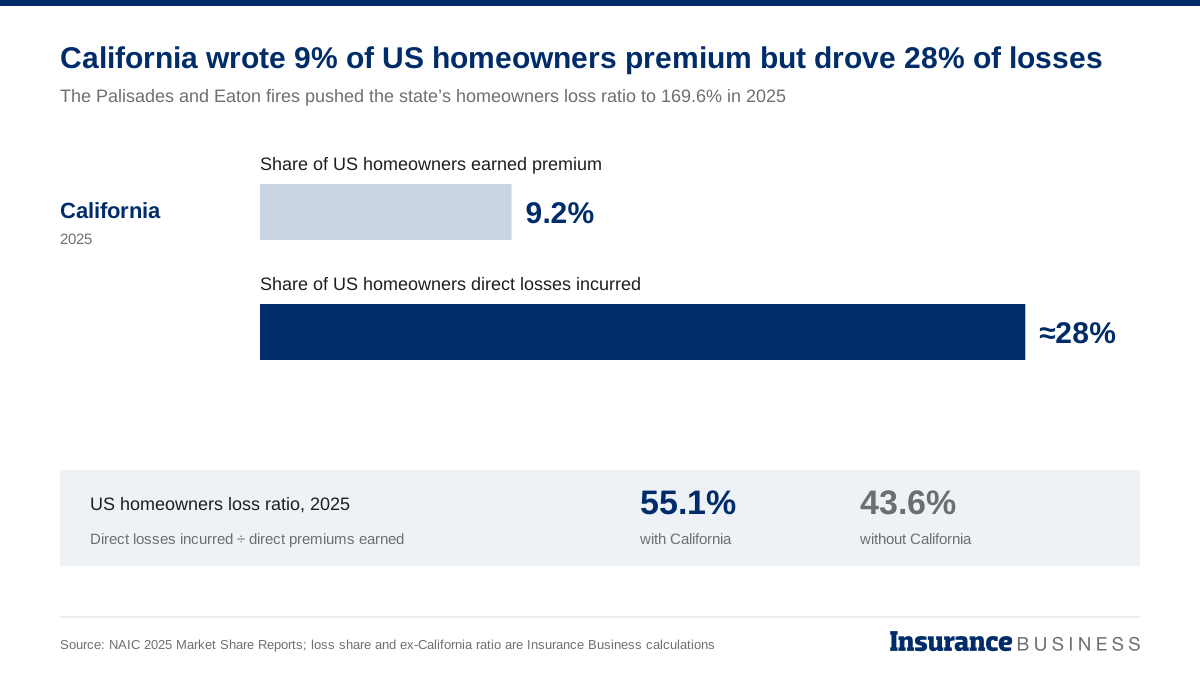
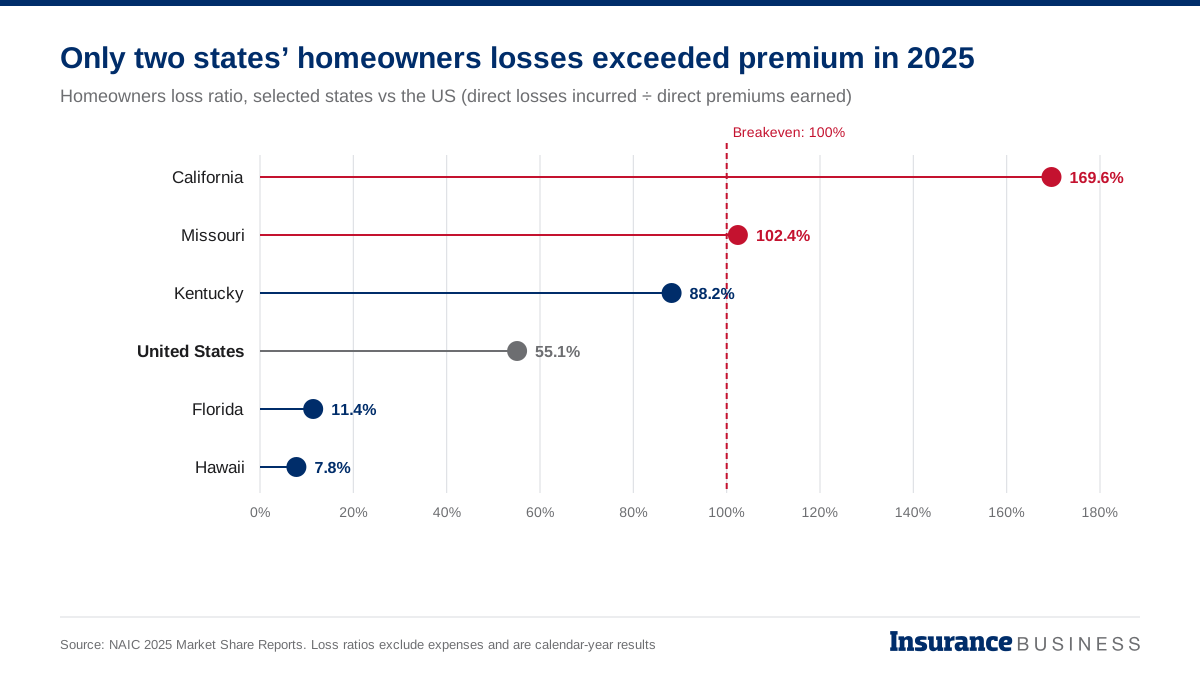
Essa lacuna é suficientemente grande para afectar seriamente os resultados nacionais. A Califórnia produziu 9,2% dos prêmios ganhos pelos proprietários de imóveis nos EUA, mas, pelos cálculos da Insurance Business, cerca de 28% das perdas, cerca de US$ 28,2 bilhões, com uma taxa de sinistralidade de 169,6%. Retire o Golden State e a taxa de sinistralidade em todo o país cai de 55,1% para cerca de 43,6%. Por que as operadoras iriam querer estar lá?
A maior parte disso remonta a janeiro de 2025, quando Palisades e Incêndios na Eaton varreu o condado de Los Angeles. Até 17 de novembro, as seguradoras haviam pago US$ 22,4 bilhões em 42.121 sinistros, de acordo com o Rastreador de sinistros de incêndio florestal do Departamento de Seguros da Califórnia. Esse total também cobre negócios, despesas de subsistência e veículos, e inclui o Plano FAIR e redatores de linhas excedentes, portanto, não é uma correspondência direta para o NAIC linha de proprietários de casas, embora dê uma sensação de escala. Grupos industriais apontaram para o mesmo número quando Reivindicações de incêndio florestal na Califórnia ultrapassaram US$ 22 bilhões.
Os dois candidatos à sucessão do Comissário com mandato limitado Ricardo Lara tiraram lições muito diferentes dessas derrotas, uma vez que Negócio de seguros detalhado em sua análise da corrida para comissários. O senador estadual Ben Allen, cujo distrito inclui Pacific Palisades, manteria as seguradoras privadas no centro do mercado, com revisões de taxas mais rápidas, utilização continuada de modelos de catástrofe e custos de resseguro na fixação de preços, e uma supervisão mais rigorosa dos sinistros. A ex-supervisora de São Francisco, Jane Kim, criaria uma seguradora pública sem fins lucrativos para desastres naturais e reforçaria as regras de preços e sinistros para transportadoras privadas. Ambos prometeram uma aplicação mais rigorosa das reivindicações lentas e uma supervisão mais rigorosa do Plano FAIR.
Isso transforma os números de 2025 em mais do que uma retrospectiva. Eles mostram quanto capital de transportadora a Califórnia consumiu num ano e estabelecem o pano de fundo para as decisões que o próximo comissário tomará sobre os registos de taxas, sobre o regresso das transportadoras e sobre o futuro do Plano FAIR. Os corretores sentirão essas decisões no que podem colocar e a que preço.
Onde as perdas foram mais duras
A Califórnia era o terceiro maior mercado imobiliário do país em 2025, com US$ 17,73 bilhões em prêmios emitidos, atrás do Texas e da Flórida, e os danos caíram de forma desigual entre suas maiores operadoras.
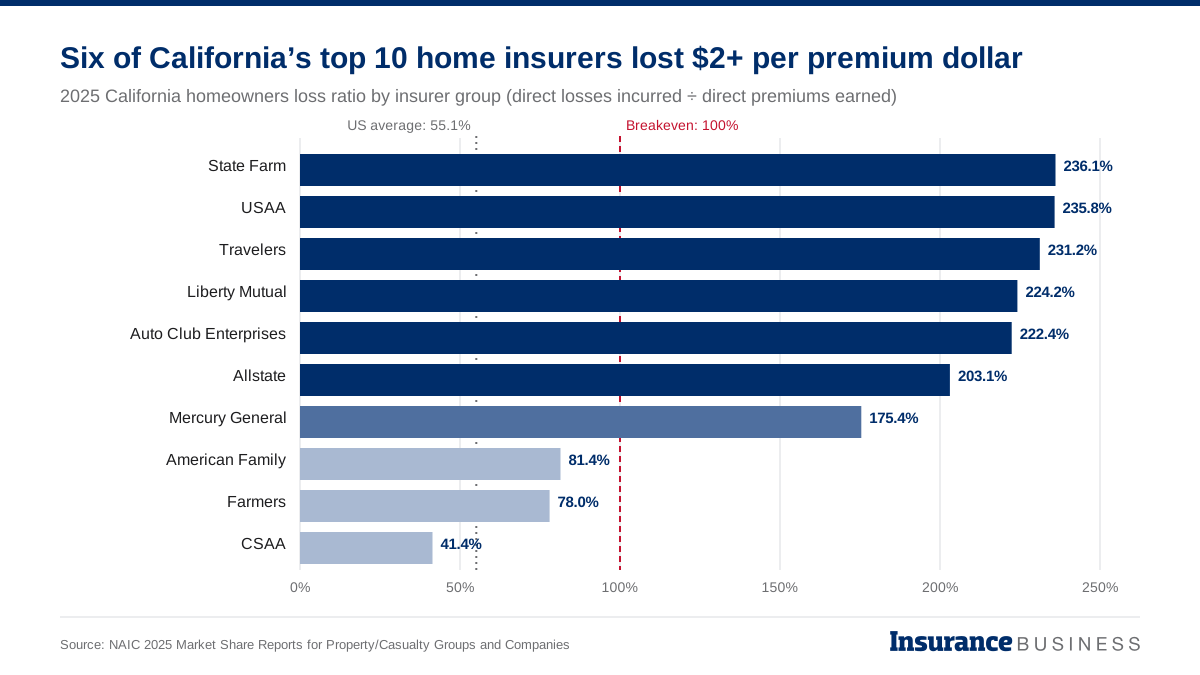
Fazenda Estadualo maior subscritor do estado, incorreu em perdas de US$ 2,36 para cada dólar de prêmio ganho, uma taxa de sinistralidade de 236,1%. EUAA, Viajantes, Liberdade Mutual, Auto Club Enterprises e Allstate estavam todos acima de 200% e o Mercury General estava em 175,4%. Na outra extremidade, Agricultoreso segundo escritor com 14,3% do mercado, ficou com 78,0%, com American Family com 81,4% e CSAA com 41,4%.
As tabelas NAIC não explicam a distribuição, embora a quantidade de cada livro que ficou nos bairros queimados seja o ponto de partida óbvio.
Para dois grupos de peso na Califórnia, as perdas foram levadas aos resultados nacionais. A Auto Club Enterprises registrou uma taxa de sinistralidade para proprietários de residências em todo o país de 167,4% e a Mercury General de 137,8%, contra 55,1% da indústria.
Várias das transportadoras mais duramente atingidas, incluindo State Farm, USAA, Travellers, Mercury e Auto Club of Southern California, desde então procuraram aumentos de taxas ou entraram com pedido de expansão ao abrigo das novas regras do estado, pelo que as suas perdas em 2025 moldarão o que os corretores podem colocar no próximo ano. A unidade da State Farm na Califórnia também está em disputa com seu regulador: em maio, o Departamento de Seguros ajuizou ação executiva alegando que administrou mal as reivindicações de incêndio florestal e está buscando penalidades e uma possível suspensão da licença, alegações A State Farm rejeitou. O próximo comissário herdará esse caso. Para as agências com grandes livros da State Farm, acrescenta uma camada de incerteza ao aumento dos prémios.
Leia a seguir: Califórnia processa para retirar licença da State Farm e busca penalidades recordes
A capacidade está voltando, a um preço
As perdas explicam muito do que os corretores da Califórnia estão vendo na renovação. Os reguladores aprovaram um aumento emergencial de 17% para a State Farm em 2025, posteriormente confirmado em um acordo de março, e o O aumento da taxa de 29,1% do Plano FAIR entrou em vigor em 15 de outubro. Ao mesmo tempo, Farmers, Travellers e AAA SoCal estão entre as operadoras que se comprometeram a subscrever mais negócios para proprietários de casas sob a Estratégia de Seguro Sustentável de Lara, o Departamento de Seguros disse em maio. A capacidade de retorno é uma cobertura real, mas vem acompanhada de preços mais elevados, subscrição mais rigorosa e maior ênfase na mitigação.
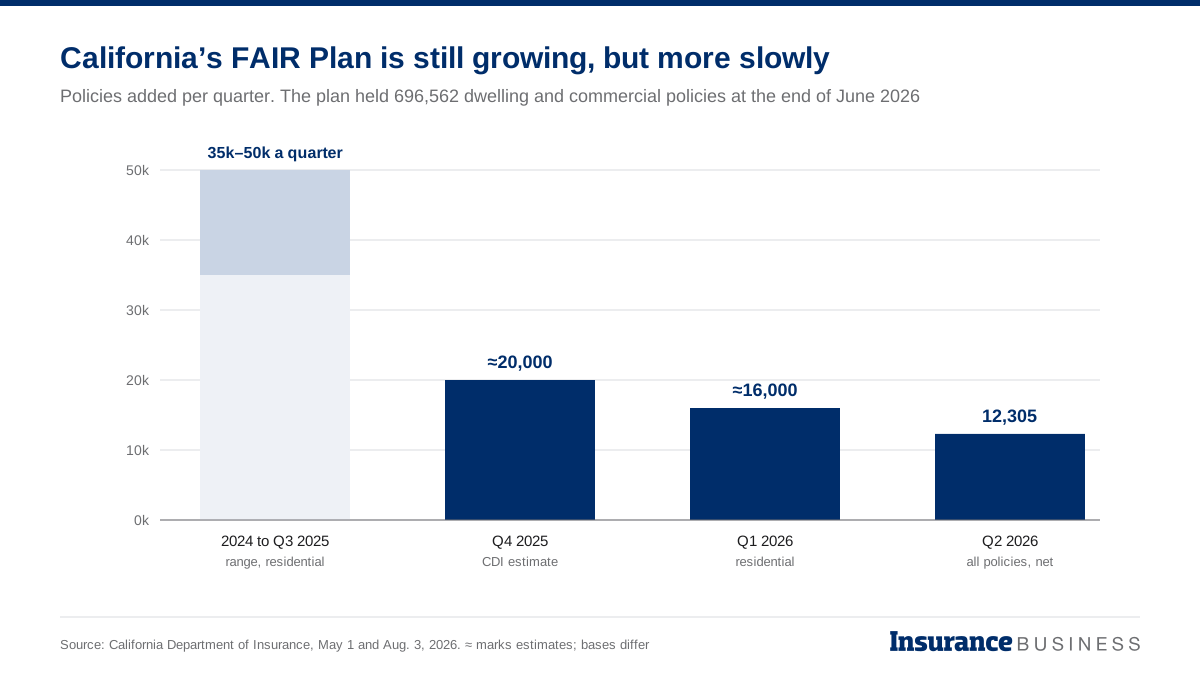
O Plano FAIR mostra a mesma mudança. Seu crescimento desacelerou para 1,9% no segundo trimestre de 2026, o terceiro trimestre consecutivo de desaceleração, e o departamento estima que cerca de 24.000 apólices deixaram o plano em abril e maio, de acordo com um lançamento em CDI em 3 de agosto. Ainda detinha 696.562 apólices habitacionais e comerciais no final de junho.
Para os produtores, esse livro é agora tanto uma oportunidade quanto uma caneta. Os preços do Plano FAIR estão subindo e uma nova lei estadual exige que o plano compartilhe dados dos segurados com seguradoras e corretores privados para orientar os clientes em direção ao mercado voluntário. As agências que comercializam essas contas antecipadamente estão em melhor posição para reconquistá-las. A rapidez com que isso acontecerá dependerá em parte da eleição: Allen manteria a atual estrutura tarifária, que as operadoras têm apoiado amplamente. Kim acrescentaria regras mais rígidas em matéria de preços e sinistros, o que, segundo seus defensores, protegeria os segurados e, segundo seus críticos, poderia retardar o retorno das seguradoras.
Leia a seguir: A lei da Califórnia força o Plano FAIR a compartilhar dados dos segurados com seguradoras privadas
Pontos problemáticos além da Califórnia
A Califórnia não foi o único mercado onde os grandes escritores perderam dinheiro com os proprietários de casas, e fora do estado dois nomes aparecem repetidamente: State Farm e Erie. A State Farm, que detém 25,8% do mercado residencial do Missouri, teve uma taxa de sinistralidade de 140,0% lá, ajudando a tornar o Missouri o único outro estado acima de 100% no geral, com 102,4%. Também foi de 109,7% em Wisconsin, um mercado liderado pela família americana, e de 101,0% na Virgínia Ocidental. Erie registrou 106,1% na Virgínia Ocidental e 140,2% em Kentucky, um estado cuja proporção geral foi de 88,2%.
Nenhum destes é um mercado de incêndios florestais, e as perdas aí recebem menos atenção do que as da Califórnia. Para os agentes nesses estados, resultados como estes muitas vezes aparecem mais tarde como declarações de taxas, franquias mais altas ou regras de teto mais rígidas, embora os dados não mostrem quais operadoras irão agir.
O ano tranquilo da Flórida
A Flórida conta uma história diferente. Ela emitiu US$ 18,83 bilhões em prêmios de proprietários de imóveis em 2025, perdendo apenas para o Texas, onde a State Farm liderou com 19,7% de um mercado de US$ 20,48 bilhões. A Flórida também é o grande mercado mais fragmentado do país: seus 10 maiores subscritores detinham 59,2% do prêmio, a menor participação entre os 10 primeiros de qualquer estado, e nenhum tinha mais de 8%.
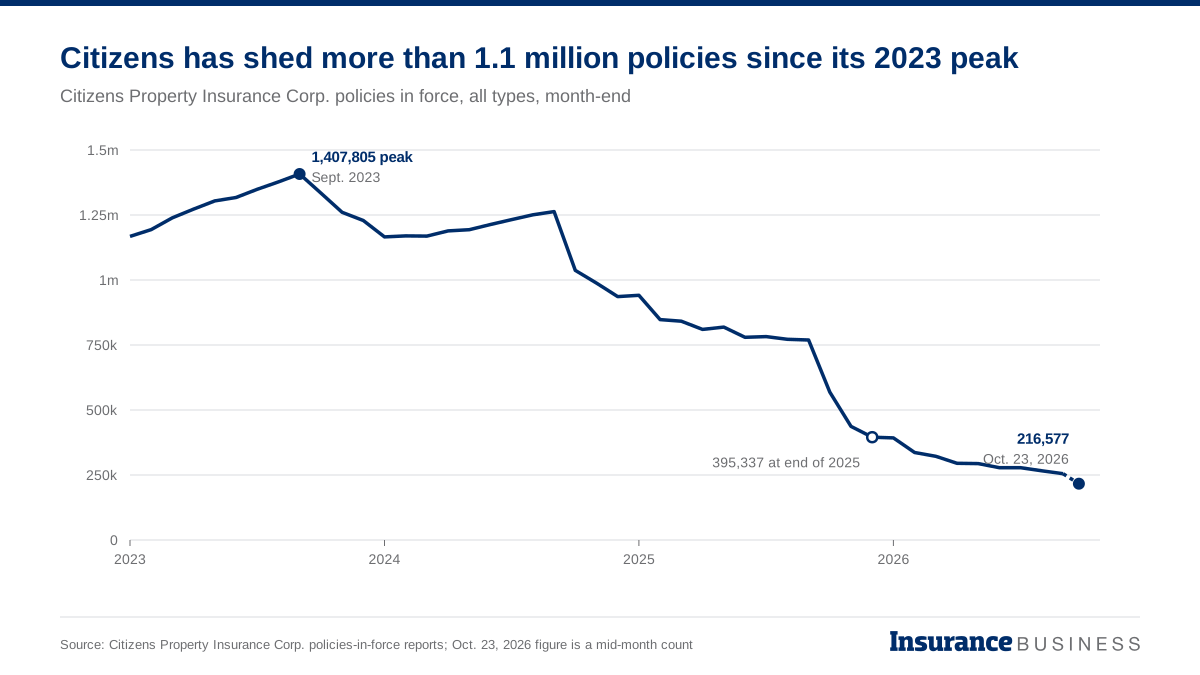
A Citizens Property Insurance Corp. terminou em primeiro lugar com 7,98%, apenas 0,14 ponto à frente da Florida Peninsula Holdings com 7,84%, e está encolhendo rapidamente. A Citizens assinou US$ 1,50 bilhão em prêmios de proprietários de imóveis na Flórida no ano passado, mas ganhou US$ 2,13 bilhões, uma diferença de US$ 632 milhões que foi o maior déficit entre os 10 maiores redatores em qualquer estado. Isso é relatórios mensais mostram 395.337 apólices de todos os tipos em vigor no final de 2025 e 254.836 em 30 de setembro de 2026, uma queda de 35,5%. Em 23 de outubro, a contagem era de 216.577, abaixo do pico de 1.407.805 em setembro de 2023.
Leia a seguir: Cidadãos reduzem contagem de políticas para 270.000 em meio a pressão de não renovação
Com as perdas, a Flórida teve um ano excepcionalmente bom. Sua taxa de perdas de proprietários de casas de 11,4% foi a segunda mais baixa do país, depois dos 7,8% do Havaí, ajudada por uma temporada em que nenhum furacão atingiu o continente americano pela primeira vez desde 2015. de acordo com a NOAA. A NAIC adverte que os rácios de sinistralidade são resultados do ano civil que não medem a rentabilidade global e que as linhas de propriedade, como vimos, podem oscilar acentuadamente de ano para ano.
Essa cautela é especialmente importante para os agentes da Flórida. Muitas das operadoras que cresceram retirando apólices do Citizens ainda não tiveram uma grande tempestade testando os seus livros maiores, portanto, um 2025 limpo diz menos sobre o seu poder de permanência do que pode parecer. Colocar clientes com eles ainda exige uma análise mais atenta da solidez financeira e do resseguro.
O longo alcance da State Farm
Nacionalmente, as seguradoras residenciais emitiram US$ 188,95 bilhões em prêmios diretos em 2025. A State Farm emitiu US$ 35,27 bilhões, uma participação de 18,67% e quase o dobro dos 9,40% da Allstate, de acordo com números da NAIC que também aparecem no Classificações do Insurance Information Institute. USAA seguiu com 7,01%, depois Liberdade Mútua com 5,50% e Agricultores com 5,46%. Mesmo com a Califórnia no mix, a taxa de sinistralidade nacional dos proprietários de casas da State Farm foi de 74,4%, em comparação com 55,7% para Allstate, 61,4% para USAA e 49,9% para Liberdade Mútua.
A linha como um todo é menos concentrada do que a de automóveis, com os 10 maiores grupos de proprietários de residências assinando 62,4% do prêmio contra 76,8% em automóveis de passageiros particulares. O que diferencia a State Farm é a amplitude. É o maior redator de imóveis em 41 dos 50 estados e no Distrito de Columbia, enquanto nenhum grupo lidera mais do que 24 no setor automotivo particular. Sua participação nos mercados que lidera varia de 12,4% no Maine a 33,7% em Illinois, e também chega a 30% no Alasca, Havaí e Oklahoma. Oito outros grupos dividiram os 10 mercados restantes, com Citizens liderando na Flórida e Travellers em Connecticut e DC.
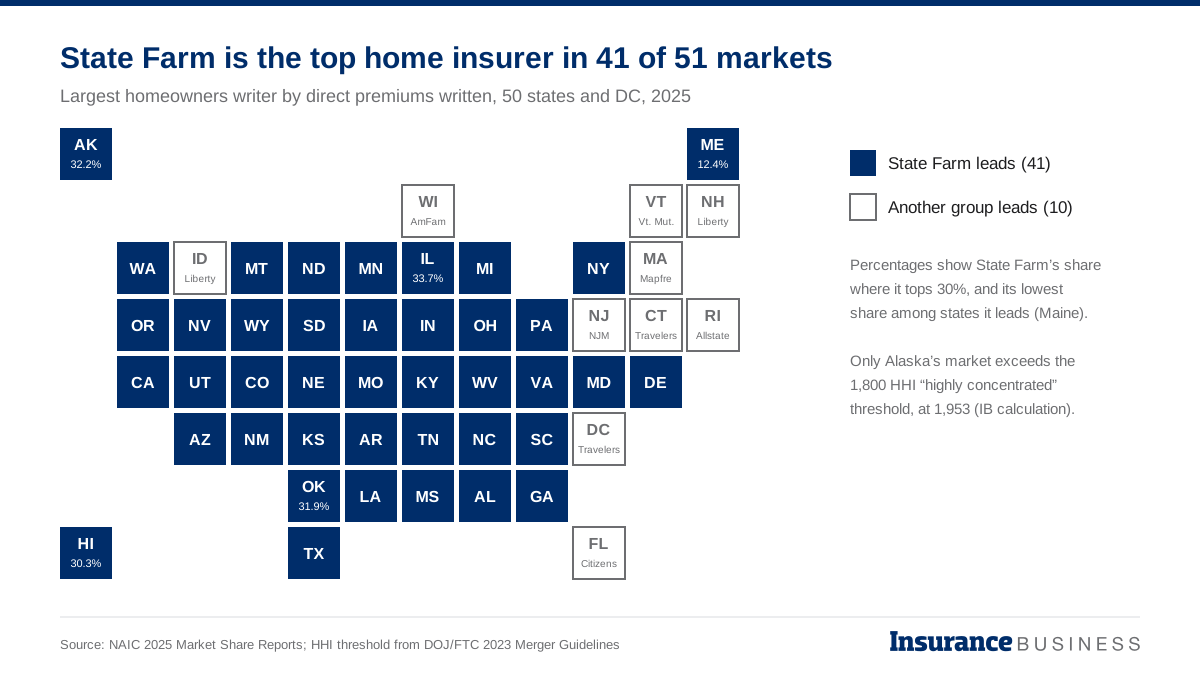
Apenas o mercado imobiliário de um estado tem pontuação acima de 1.800 no Índice Herfindahl-Hirschman, o nível que o Diretrizes para fusões de 2023 trate como altamente concentrado. O negócio de seguros coloca o Alasca em 1.953.
Leia a seguir: O lucro da Slide Insurance no primeiro trimestre aumenta 51% à medida que o despovoamento dos cidadãos compensa
Essa amplitude faz com que o apetite da State Farm seja um risco compartilhado por muitas agências. Antes dos incêndios, já havia cortado cerca de 72.000 apólices residenciais na Califórnia, de acordo com relatórios de negócios de seguros. Um retrocesso semelhante por parte do escritor líder em qualquer um dos seus 41 mercados chegaria rapidamente aos livros locais, o que é uma boa razão para as agências manterem abertos mais de um mercado para proprietários de casas.
O que assistir
O resultado de 3 de novembro definirá a direção do maior mercado de seguros patrimoniais do país pelo menos nos próximos quatro anos, incluindo como a Estratégia de Seguros Sustentáveis será aplicada, como o Plano FAIR será administrado e como terminará o caso de execução da Fazenda Estadual. Para além da Califórnia, os próximos números trimestrais do Plano FAIR e a contínua redução da Citizens mostrarão se os mercados residuais continuam a devolver negócios ao mercado privado e se as transportadoras que o contratam estão precificadas tanto para um ano mau como para um ano bom.
Compartilhe esta publicação
Ajude a levar esta informação adiante — publique no seu perfil.